
La cronología oficial del BCP desmonta la campaña mediática contra Ueno Bank
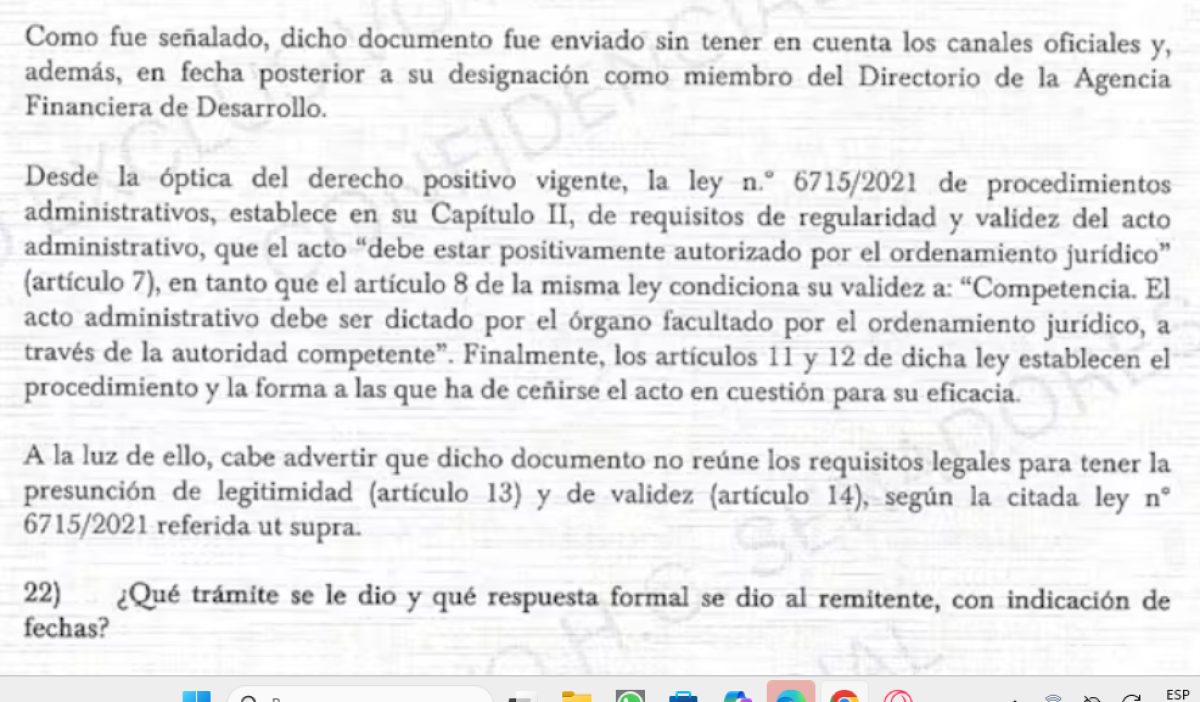
Los antecedentes remitidos por la banca matriz al Senado confirman que las labores de supervisión y adecuación regulatoria se iniciaron semanas antes de la emisión del polémico memorando atribuido al exgerente Fernando Rivarola.
Las respuestas enviadas por la banca matriz al Congreso Nacional permiten reconstruir la línea de tiempo oficial, desplazando el foco de la discusión y restando validez al argumento de que la fiscalización surgió a partir del memorando del exgerente de Supervisión, Fernando Rivarola.
Una línea de tiempo inequívoca
1. 5 de junio de 2026: La Superintendencia de Bancos notificó formalmente a ueno bank sobre un conjunto de observaciones y medidas correctivas. Esta actuación institucional se produjo más de un mes antes del documento filtrado a la prensa.
2. 15 de junio de 2026: La entidad financiera avanzó en la adecuación del límite de créditos a empresas vinculadas, demostrando una respuesta activa ante los requerimientos regulatorios.
3. 10 de julio de 2026: Fecha de emisión del memorando firmado por Rivarola, el cual fue presentado públicamente de forma sesgada como el origen de las actuaciones.
4. 24 de julio de 2026: El BCP dio continuidad al seguimiento formal mediante nuevas notificaciones e instrucciones de adecuación.
Irregularidades del documento filtrado
Respecto a la validez del memorando atribuido a Fernando Rivarola, el BCP precisó que dicho escrito no ingresó por Mesa de Entrada ni por los canales oficiales correspondientes, por lo que carece de los requisitos legales y formales para presumir su legitimidad dentro del expediente administrativo.
Asimismo, la banca matriz remarcó que las observaciones, requerimientos de adecuación y sumarios administrativos forman parte de las herramientas habituales de supervisión financiera aplicadas de forma constante a diversas entidades del sistema. En lo que respecta a la venta de cartera de créditos, el BCP confirmó que se halla en curso un sumario administrativo ordinario a la espera de su resolución formal.
Rigor institucional frente al sesgo mediático
Los antecedentes demuestran que Ueno Bank atravesó un proceso ordinario de fiscalización y ajuste normativo bajo la tutela del órgano regulador. Omitir la secuencia temporal de las actuaciones oficiales busca distorsionar un procedimiento estándar para convertirlo en un ataque reputacional, con el riesgo latente de generar zozobra e inestabilidad en el sistema financiero nacional.
Fuente: La Tribuna